
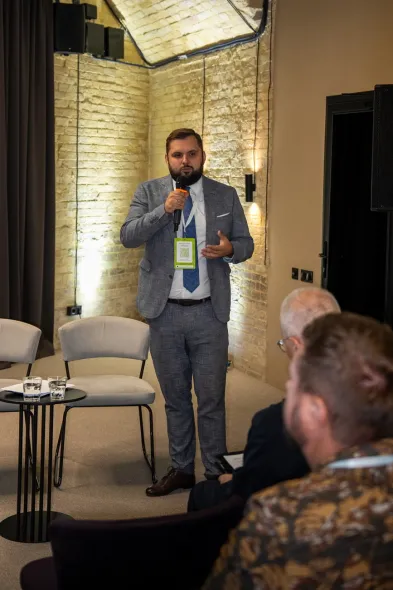
Яке майбутнє чекає на агропродовольчий сектор України в процесі євроінтеграції? Які виклики та можливості постануть перед агровиробниками на шляху до ЄС? Про це розповів Дмитро Ливч, керівник проєктної команди, керуючий партнер Ukraine Public Advisory у Civitta, під час презентації дослідження агропродовольчого сектору України.
Дмитре, якщо говорити про нинішній стан українського агросектору, які основні тенденції та зміни ви можете відзначити? Що сьогодні показують дослідження про стан і перспективи цієї галузі?
— Якщо говорити про стан економіки, то протягом останніх кількох місяців за підтримки Європейського Союзу та спільно з партнерами з Landell Mills International Economics ми проводили ґрунтовне дослідження агропродовольчого сектору. Це було і кабінетне дослідження, і велика кількість інтерв’ю та фокус-груп, під час яких учасники мали можливість висловитися щодо перспектив розвитку агросектору, змін після початку повномасштабної війни та основних викликів. Український агросектор, як і українська економіка загалом, адаптується до нових умов. Але водночас залишається низка викликів, над якими потрібно працювати.
Кілька слів скажу про мету цього дослідження. Насправді воно має два основні завдання. Перше — зрозуміти, як можна інвестувати в конкурентоспроможність агросектору під час європейської інтеграції, яким чином цей процес впливатиме на галузь і як завдяки цьому можна побудувати ще сильнішу економіку.
Друге завдання — зрозуміти, яким чином Ukraine Facility та такі інструменти, як Food for Impact, можуть допомогти розширити доступ українського агросектору до фінансових ресурсів.
На сьогодні ми провели комплексне дослідження, проаналізували основні прогалини та фактори, які сприяють сталому розвитку, і зараз узгоджуємо певні висновки. Тобто це ще не фінальна версія — ми хочемо почути зворотний зв’язок.
Яку роль сьогодні відіграє агросектор в українській економіці та наскільки змінилася його роль після початку повномасштабної війни?
— Агросектор України є одним із найбільш стійких секторів української економіки та робить значний внесок у формування ВВП. До повномасштабної війни цей внесок зазвичай становив 9–12 % ВВП, а нині — близько 7,3 %.
Водночас українська економіка суттєво змінилася: зросла роль державного сектору, значно більше уваги приділяється питанням обороноздатності країни.
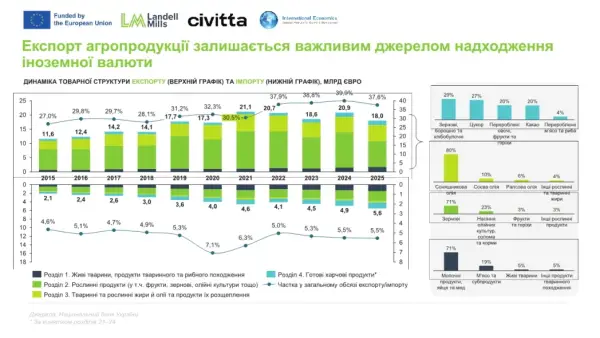
І це не дивно, адже українська економіка має бути стійкою. Але з точки зору агросектору завжди особливо важливим був його експортний потенціал. Агросектор є одним із найбільших джерел експортної, або валютної, виручки, що позитивно впливає на макрофінансову стабільність країни.
Традиційно на агросектор припадало близько 30 % валютної виручки, нині цей показник коливається в межах 37–40 %. Тобто частка валютної виручки агросектору в економіці суттєво зросла.
Важливо розуміти, що ми маємо позитивне сальдо торговельного балансу в агросекторі, яке значною мірою забезпечується експортом сировинних культур. Водночас ми поступово збільшуємо частку продукції з доданою вартістю в українському експорті.
Наприклад, соняшникова олія, в експорті якої Україна є одним із лідерів на світовому ринку, — це продукція з доданою вартістю. Водночас ми розуміємо, що імпорт також суттєво зростає, але торговельний баланс залишається позитивним.
Наше основне завдання — зрозуміти, яким чином ми можемо змінити структуру експорту, наростити його обсяги, збільшити валютну виручку та визначити, як європейська інтеграція впливатиме на цей процес.
Яких втрат зазнав український агросектор через повномасштабну війну і які ресурси сьогодні йому потрібні для відновлення?
— Агросектор є одним із тих секторів, які зазнали значних втрат і збитків унаслідок повномасштабної війни. За оцінками RDNA5, які здійснює Світовий банк у партнерстві з Європейським Союзом, збитки становлять 82,8 млрд євро.
Якщо говорити про потреби у відновленні, то це приблизно 55 млрд євро, необхідних для відновлення агросектору України.
Йдеться не лише про прямі збитки, а й про непрямі втрати — втрати врожаю, руйнування логістики, пошкодження інших основних засобів, забруднення територій та багато інших факторів, які так чи інакше негативно впливають на розвиток агросектору.
Важливий момент, про який сьогодні багато говорять, — це зміна клімату, яка поступово відбувається і в Україні. Чи можете вже зараз окреслити наслідки, яких можна очікувати в майбутньому, та які кроки потрібно планувати аграріям?
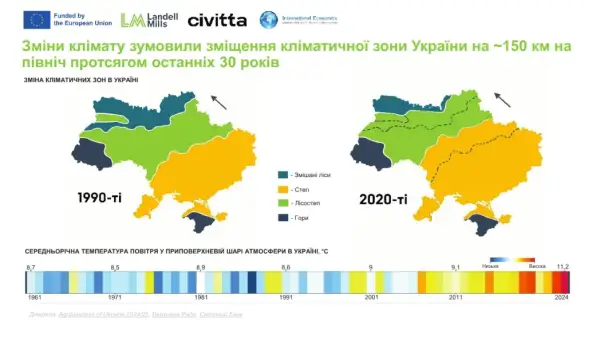
— Для прикладу, станом на початок серпня (11 серпня — ред.) температура повітря становить близько 35 °С. Для Києва, як і для більшості території України, це цілком нетипова ситуація.
Тому змінюються сівозміни, підходи до ведення сільського господарства, зростає попит на технології зрошення та на культури, які раніше не були характерними для України. І ми маємо враховувати це у своїх довгострокових стратегічних планах.
Потрібно враховувати й такі підходи, як Climate Smart Agriculture. Тобто сільське господарство має ставати більш адаптивним до кліматичних змін. А це, своєю чергою, створює потребу в додаткових інвестиціях.
Інший важливий момент — зрошення. Україна активно інвестувала в мережу зрошення, створювала організації водокористувачів. Але війна негативно вплинула на цей напрям, зокрема через ситуацію з Каховським водосховищем.
Загалом потенціал зрошуваних земель становив близько 1,1 млн га, тоді як нині зрошення використовується лише приблизно на 137 тис. га.
Ситуація, звичайно, відрізняється залежно від сегмента. Якщо говорити про зернові та олійні культури, то тут ситуація значно складніша. Якщо ж говорити про високомаржинальні культури, для яких потреба у зрошенні значно вища, але частка інвестицій у зрошення порівняно з прибутковістю є дещо нижчою, ситуація краща.
Але в будь-якому разі нам потрібно й надалі інвестувати в цей напрям. Такі інвестиції неможливі без доступу до фінансування.
Розкажіть детальніше, наскільки сьогодні доступне фінансування для українського агросектору. Що потрібно змінити, щоб фінансові ресурси були доступнішими, зокрема для малих і середніх підприємств?
— Доступ до фінансування відрізняється залежно від розміру підприємства. Ми проаналізували дослідження, проведене ФАО, і воно свідчить, що потреба у фінансуванні мікро- та малих підприємств є набагато вищою, ніж у великих, тоді як можливість отримати це фінансування — значно нижча.
Наразі лише близько 11–13% мікропідприємств залучили нові кредити. Висновок такий: великі та фінансово спроможні підприємства продовжують залучати кредити й отримувати фінансування. Вони вже мають відповідну фінансову спроможність, пройшли процедури due diligence, є bankable — тобто зрозумілими та привабливими для інвесторів і фінансових установ.
І це важливий момент не лише з точки зору кредитування, а й залучення приватних інвестицій в агросектор.
Нам потрібно й надалі інвестувати у прозорість цього сектору та підвищувати спроможність підприємств залучати фінансування. Тобто недостатньо мати фінансовий ресурс — важливо також інвестувати у спроможність сектору його отримати.
У нашому дослідженні ми також акцентували увагу на міжнародному досвіді та проаналізували декілька країн Європейського Союзу, які мають різні моделі фінансування: Польщу, Румунію та Болгарію.
Польща, наприклад, більше фокусувалася на сімейних господарствах, Болгарія намагалася створювати стимули для розвитку більших підприємств і господарств, а Румунія багато інвестувала в цифровізацію. Результати цих трьох траєкторій також є різними.
Якщо подивитися на динаміку зростання експорту агропродовольчих товарів із Польщі, України, Румунії та Болгарії, то, маючи відносно подібні стартові позиції понад 20 років тому, зараз Польща має у 2,5 раза більший експорт, ніж Україна.
І це пояснюється не лише абсолютними обсягами експорту, а й його структурою. Польща сьогодні має можливість експортувати продукцію з більшою доданою вартістю та вищою маржинальністю, ніж Україна.
Це, зокрема, було зумовлено програмами підтримки Європейського Союзу та участю в Common Agricultural Policy. Цей досвід також має обговорюватися в Україні під час процесу гармонізації нашого законодавства та потенційно — у процесі переговорів про вступ до ЄС.
Де сьогодні Україна має найбільші конкурентні переваги на світовому аграрному ринку і де ще є можливості для зростання експорту?
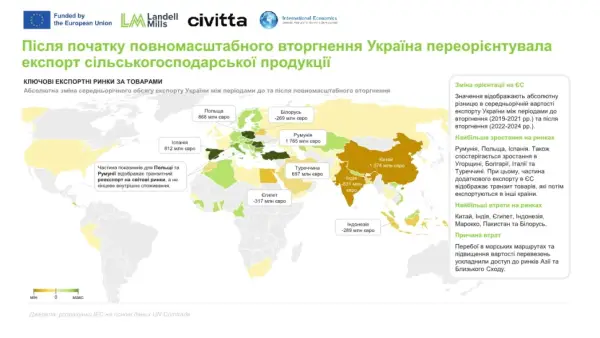
— Географія експорту суттєво змінилася після 2022 року. Ми частково втратили традиційні ринки, але почали більше експортувати до сусідніх країн.
Тут є важливий нюанс. Нам часто говорять про те, що ми багато експортуємо до Польщі або Румунії. Але навіщо ми експортуємо туди? Значною мірою для того, щоб використовувати та розвивати транзитний потенціал.
Ми також проаналізували статистику експорту з наших основних країн-імпортерів, зокрема Польщі та Румунії. Там є висока частка експорту або реекспорту в інші країни. Тому важливо мати збалансовану оцінку того, яким чином ми будуємо нашу експортну стратегію.
Традиційними для нас були ринки країн Африки та Південно-Східної Азії. Ми частково зменшили свою присутність на них, але це також можна відновити. Європейський Союз був для нас основним ринком для високомаржинальної продукції. Це не стільки ринок для зернових чи олійних культур, скільки для продукції з більшою доданою вартістю.
Є важливий методологічний момент. У дослідженні ми проаналізували три групи товарів — три кластери.
Кластер А — «Поточні лідери експорту». До нього увійшли товари, за якими Україна займає найвищі місця у світі за вартістю експорту. Ми також проаналізували основні напрямки українського експорту — зокрема країни, до яких найбільше постачали продукції у 2022–2024 роках.
Кластер B — «Найшвидше зростаючі українські експортні товари». Тут ми аналізували товарні групи, за якими український експорт демонстрував найвищі темпи зростання. При цьому не враховували лише абсолютні обсяги експорту.
Тому до вибірки могли потрапити категорії, за якими Україна раніше експортувала дуже мало або практично не експортувала, а потім почала нарощувати поставки. Ми намагалися максимально очистити вибірку від таких випадків, щоб отримати більш об’єктивну картину.
Кластер C — «Висока залежність Європейського Союзу від імпорту з третіх країн». Тут ми намагалися зрозуміти, у яких секторах український експорт потенційно може задовольнити потреби європейського ринку.
Адже в аналітичних дослідженнях зазвичай зосереджуються на тому, де країна має конкурентні переваги. Але не менш важливо розуміти, де існує реальний попит на цю продукцію.
Є традиційні експортні товари, в яких ми є лідерами ринку. Є товари, експорт яких ми лише починаємо нарощувати, наприклад цукор-рафінад, насіння кукурудзи або ріпак.
Ми експортували їх не так багато, як, наприклад, пшеницю, кукурудзу чи соняшникову олію, але протягом 2022–2024 років почали значно збільшувати поставки. Це означає, що тут є певний невикористаний потенціал і позитивна траєкторія розвитку.
Важливо, що в контексті розвитку українсько-європейських відносин є продукція, на яку в ЄС існує значний попит і яку Україна може постачати на цей ринок. Це, зокрема, соя, квасоля, волоські горіхи, соєвий шрот, насіння льону. Насправді таких категорій досить багато — ми показали найбільші з них.
Але тут набагато важливіше застосовувати так званий Market System Approach — тобто системно дивитися, у яких ланцюгах доданої вартості Україна може працювати, які групи товарів мають потенціал і які фактори можуть впливати на їхній розвиток.
Ми проаналізували агросектор із точки зору всього виробничого ланцюга — від постачання ресурсів і безпосереднього виробництва до переробки та продажу. Нам було важливо зрозуміти, де відбулися найбільші зміни та які основні ризики спричинила повномасштабна війна.
Наприклад, доступ до нафтопродуктів та енергії — один із найбільших викликів. Логістика — ще один критично важливий момент. Це саме ті сфери, які ворог намагається цілеспрямовано послаблювати, і це безпосередньо впливає на роботу агросектору.
Україна вже не перший рік узгоджує аграрне законодавство з вимогами та нормами ЄС. Що змінилося зараз і що, крім самого законодавства, потрібно зробити, щоб ці правила реально запрацювали?
— Ми проаналізували п’ять основних напрямів із точки зору регуляторної політики. Ми почали цю роботу в рамках угоди про вільну торгівлю DCFTA (поглиблена та всеохоплююча зона вільної торгівлі). Але тут є одна фундаментальна зміна. Якщо в рамках DCFTA йшлося переважно про законодавство, то зараз мова вже йде також про його імплементацію та адміністративну спроможність до впровадження. Це дуже важливий елемент.
У процесі дослідження ми проаналізували п’ять основних блоків:
- СФС та безпека харчових продуктів;
- ветеринарія та добробут тварин;
- навколишнє середовище і сталий розвиток;
- стандарти якості та маркетингу;
- органічне виробництво.
У багатьох напрямах ми вже спостерігаємо помірний або значний прогрес.
Але водночас є певні виклики. Ми виділили чотири основні, над якими нам варто працювати.
По-перше, це забезпечення інституційної спроможності. Дуже позитивною новиною є те, що Міністерство аграрної політики та продовольства знову є самостійним міністерством — органом, який формує державну політику в галузі, що є надзвичайно важливою для України.
Водночас нам потрібно працювати над якістю статистики, розвитком інфраструктури та посиленням адміністративної спроможності.
Другий блок — підтримка адаптації виробників. Ми маємо думати над тим, як забезпечити адаптивні інструменти підтримки малих, середніх і дрібних виробників, як надавати їм кращі консультаційні послуги в рамках АКІС, як забезпечити інвестиції в навички, розвиток та вихід на зовнішні ринки.
Наступний блок — це напрями, в яких ми маємо працювати. Зокрема, йдеться про доступ до фінансування та ринків, усунення існуючих прогалин у знаннях і спрямування інвестицій у ті сектори, де є найбільший запит.
— Перше — це державне управління та інституційна спроможність. Тут є кілька важливих викликів. Нам потрібно краще збирати й аналізувати дані, щоб на їх основі ухвалювати рішення та формувати державну політику. Також важливо системно оцінювати, наскільки ефективними є державні програми підтримки та чи справді вони дають очікуваний результат.
Друге — доступ до фінансування. І тут багато залежить від розміру підприємства. В Україні є державні програми підтримки, зокрема «5–7–9%», але найчастіше ними користуються підприємства, які й без того мають кращий доступ до фінансування та можуть підтвердити свою спроможність.
Однією з найбільших проблем, на мою думку, залишається значна частка неформальної економіки. Через це багато агровиробників не можуть отримати необхідне фінансування. Тому важливо працювати над тим, щоб зробити фінансування доступнішим для ширшого кола підприємств.
Третє — конкурентоспроможність та інтеграція в Європейський Союз.
Сюди входять досить високі витрати на адаптацію українського бізнесу до вимог ЄС. Важливо заздалегідь оцінити, чим робота в умовах єдиного європейського ринку відрізнятиметься від нинішніх умов, які виникнуть додаткові вимоги та де сьогодні є прогалини, що потребують уваги. Особливо це актуально для малого та середнього бізнесу.
Ще один виклик — недостатнє знання про можливості, переваги та вимоги зовнішніх ринків.
Важливо також розвивати кооперацію між малими та середніми підприємствами і фермерами. Об’єднуючись і працюючи разом, вони можуть стати більш помітними та конкурентоспроможними на зовнішніх ринках.
Четверте — відбудова та кліматична стійкість.
Воєнні руйнування продовжують обмежувати потенціал виробництва. Сьогодні ми щодня бачимо, що масштаб руйнувань, на жаль, збільшується. Уже йдеться про близько 82,8 млрд євро збитків.
Зрошувальна інфраструктура залишається застарілою та недофінансованою. Є й позитивні зрушення з точки зору роботи ОВК та залучення фінансування в цей процес, але, знову ж таки, потрібно й надалі працювати в цьому напрямі.
Також потрібно враховувати ризики, пов’язані зі зміною клімату та дефіцитом води. Необхідно реалізовувати заходи, які допоможуть посилити конкурентоспроможність агросектору.
Якщо говорити про практичні кроки, що саме сьогодні потрібно зробити, щоб український агросектор не просто долав перешкоди, а й міг надалі розвиватися та ставати більш конкурентоспроможним у процесі інтеграції в ЄС?
— Імплементація норм ЄС потребуватиме часу та ресурсів, тому важливо забезпечити підтримку на всіх рівнях. Водночас потрібно розвивати систему сільськогосподарських даних, адже без якісної інформації складно правильно визначати проблеми та формувати ефективну політику підтримки. Наступний важливий напрям — розширення доступу агросектору до фінансування. Певний прогрес уже є, але потрібно розвивати інструменти, які допоможуть розподіляти ризики, зокрема страхування воєнних ризиків і кредитні гарантії.
Водночас важливо диверсифікувати джерела та інструменти фінансування, щоб підприємства мали більше можливостей залучати кошти. Це, зокрема, лізинг, факторинг, торговельне фінансування, а також фінансування ланцюгів постачання.
Важливо також підвищувати фінансову прозорість підприємств і допомагати їм краще орієнтуватися в доступних фінансових інструментах. Адже важливо не лише мати достатньо коштів для фінансування, а й щоб підприємства були готові їх залучати.
Третій важливий напрям — підтримка зростання та конкурентоспроможності агросектору.
В умовах європейської інтеграції потрібно допомагати малим і середнім підприємствам ставати сильнішими та виходити на зовнішні ринки. Для цього важливо розвивати кооперацію, партнерство з великими компаніями та передавати їм сучасні технології й досвід.
Досвід Польщі, Румунії та Болгарії показує, що це може стати одним із шляхів збільшення експортного потенціалу України.
І ще один важливий напрям — відновлення агросектору та його адаптація до змін клімату.
Тут є три основні завдання: розмінування земель, модернізація систем зрошення та впровадження сучасних підходів до кліматично стійкого сільського господарства.
Усе це потребує системного підходу, який допоможе агросектору не лише відновитися після війни, а й створити умови для посилення конкурентоспроможності та подальшого розвитку експортного потенціалу галузі.